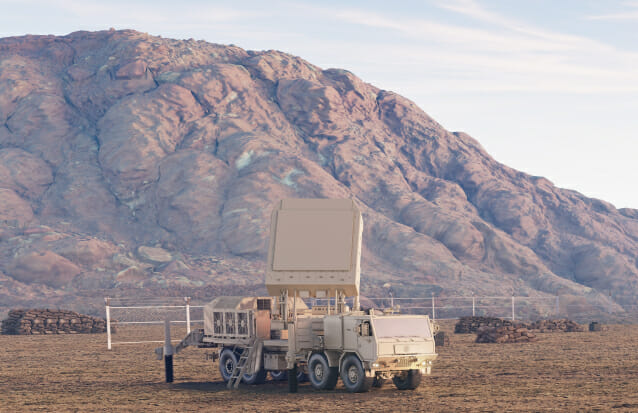
[지디넷코리아]한화시스템이 중동 방산 수출과 정보통신기술(ICT) 사업 성장에 힘입어 3분기 영업이익을 60% 늘렸다. 중동발 방산 매출이 내년부터 본격화될 것으로 전망했다. 다만 올해 4분기에 자체 투자개발비 집행이 집중되고 내년에도 투자가 이어질 것으로 예상되면서 수익성 개선 속도가 변수로 떠올랐다.27일 한화시스템은 3분기 실적발표 컨퍼런스콜에서 "기존에 수주한 중동향 천궁-II(M-SAM) 다기능레이더 관련 프로젝트 매출이 2027년부터 본격화될 것으로 보고 있다"며 "수출 관련 매출이 증가하는 흐름이 나타날 것"이라고 밝혔다.이어 "현재 다수의 수출 수주 파이프라인을 확보하고 있으며, 추가 수주 성과가 나온다면 관련 매출도 반영될 수 있을 것"이라고 설명했다.다만 내년 실적 전망에 대해서는 신중한 입장을 보였다. 회사는 "올해 크게 증가한 자체 투자개발비가 한 해로 끝나지 않을 것으로 보고 있다"며 "내년에도 일정 부분 투자개발비가 발생할 것으로 예상한다"고 말했다. 구체적인 내년 실적 전망은 현재 수립 중인 경영계획이 확정된 이후 공개할 예정이다. 한화시스템은 올해 3분기 연결 기준 매출 8316억원, 영업이익 991억원을 기록했다. 전년 동기 대비 각각 30%, 60% 증가한 수치다. 다만 전분기와 비교하면 매출과 영업이익은 각각 6%, 19% 감소했다. 당기순이익은 38억원으로 전년 동기 대비 97% 줄었다. 한화필리조선소 관련 중단영업손실 등이 반영된 영향이다.사업부별로 보면 방산 부문이 실적 성장을 이끌었다. 방산 매출은 6174억원, 영업이익은 760억원으로 전년 동기 대비 각각 28%, 53% 증가했다.UAE와 사우디아라비아, 이라크에 공급하는 천궁-II(M-SAM) 다기능레이더 수출이 매출 확대에 기여했다. 국내에서는 한국형 전투기 KF-21 항공전자장비와 전술정보통신체계(TICN) 4차, K2 전차 관련 양산 사업 등이 실적을 뒷받침했다.한화시스템은 3분기 방산 매출에서 수출이 차지하는 비중이 22%라고 밝혔다. 국내 개발사업은 29%, 양산은 33%, 정비는 16%를 각각 차지했다. 중동 수출 사업 중에서는 이라크 관련 매출 기여가 가장 컸다고 설명했다.ICT 부문도 성장세를 이어갔다. 3분기 매출은 2126억원으로 전년 동기 대비 37% 증가했고, 영업이익은 240억원으로 두 배 늘었다. 영업이익률도 7.7%에서 11.3%로 상승했다.한화생명 차세대 시스템과 한화필리조선소 전사적자원관리(ERP) 및 생산운영 시스템 구축 등 계열사 대상 사업이 확대된 영향이다. 특히 ERP와 공장자동화 등 시스템 구축 사업은 상대적으로 수익성이 높아 ICT 부문의 이익 개선에 기여하고 있다.한화시스템은 올해 방산 부문 매출이 전년 대비 20%대 증가할 것으로 전망하면서도 영업이익은 지난해와 비슷한 수준에 머물 것으로 예상했다. 자체 투자개발비 증가가 주요 원인이다.회사에 따르면 지난해 자체 투자개발비는 200억원대 중후반 수준이었지만 올해는 이보다 3~4배 많은 금액이 집행될 전망이다.반면 올해 3분기까지 누적 집행된 자체 투자개발비는 약 380억원에 그쳤다. 회사가 기존 연간 투자 계획을 유지하고 있는 만큼 남은 4분기에 상당한 규모 개발비가 집중될 것으로 예상된다.한화시스템은 컨퍼런스콜에서 "올해 자체 투자개발비는 기존 가이던스 수준으로 발생할 것으로 예상한다"며 "이를 고려하면 4분기에 자체 투자개발비가 집중될 것"이라고 설명했다.개발비 증가는 미래 방산 수출 경쟁력 확보를 위한 선제적 투자 성격이 강하다. 한화시스템은 레이저 대공무기 출력 향상과 이동형 장비 개발 등을 위한 자체 투자를 진행하고 있다. 중동과 동유럽, 동남아시아를 중심으로 관련 장비 수출 기회도 모색하고 있다.이 같은 개발 투자는 내년에도 이어질 전망이다. 한화시스템은 "자체 투자개발비는 한 해 투자로 끝나는 것이 아니기 때문에 내년에도 일정 부분 발생할 것"이라며 "올해 크게 증가한 자체 투자개발비가 한 해로 끝나지는 않을 것 같다"고 예상했다.회사는 아직 구체적인 2027년 개발비 규모를 확정하지 않았다. 이에 따라 내년 중동 수출 매출이 본격적으로 확대되더라도 연구개발 투자 부담이 영업이익 개선 폭을 제한할 가능성이 있다.반면 ICT 부문은 올해 매출과 영업이익 모두 전년 대비 20%대 성장이 예상된다. 계열사 대상 시스템 구축 사업 확대가 실적 개선을 뒷받침할 것으로 전망된다.한화시스템은 내년부터 기존 중동 방산 수출 계약 매출 인식이 본격화되면서 성장세가 이어질 것으로 기대하고 있다. 특히 UAE와 사우디아라비아, 이라크에 공급하는 천궁-II(M-SAM) 다기능레이더가 주요 성장동력으로 꼽힌다.신규 사업에서는 개별 무기체계 공급을 넘어 통합방공망 구축으로 영역을 확대하고 있다. 한화시스템은 지난 9월 UAE 국영 방산기업 엣지(EDGE)그룹과 통합 대공망 구축 사업에 대한 주요 조건 합의서를 체결했으며, 현재 후속 계약을 위한 협상을 진행 중이다.한화시스템 관계자는 "그동안 무기체계 수출은 단품 위주 공급에서 패키지 공급으로 발전해 왔다"며 "앞으로는 통합체계를 구축해 제공하는 방향으로 사업을 추진하고 있다"고 설명했다.이어 "기존 단품 수출에서는 개별 제품 성능이 중요했다면 통합체계에서는 무기체계 간 연동과 AI를 도입한 시스템 역량이 중요한 수주 요소"라며 "UAE 엣지그룹과의 통합방공망 구축 사업이 이러한 방향의 첫 출발점이 될 것"이라고 강조했다.한편 한화시스템은 미국 필리조선소 지분 매각을 추진하면서 재무구조 재편에도 속도를 내고 있다. 이번 분기부터 필리조선소 실적을 중단영업으로 분류했으며, 관련 손실이 반영되면서 3분기 당기순이익은 38억원으로 전년 동기 대비 97% 감소했다.한화오션 보유 지분을 기초자산으로 한 1차 주가수익스와프(PRS) 약 1300만주도 상당 부분 매도와 정산이 완료됐다. 이에 따라 3분기 말 차입금은 2조 1660억원으로 전분기 대비 1조원 이상 감소했다.회사 측은 "1차 PRS 물량은 상당 부분 정산이 끝났으며 잔여 물량도 많지 않은 것으로 파악하고 있다"며 "향후 차입금 감소 추세가 이어질 것으로 예상한다"고 밝혔다.확보한 자금은 우주·국방 AI 등 신사업 투자에 활용할 방침이다. 한화시스템은 구체적인 투자 계획에 대해 내년 2월 예정된 4분기 실적발표에서 설명할 수 있을 것으로 내다봤다.
Continue to ZDNet Korea →You are being forwarded in 6s — stay on this page