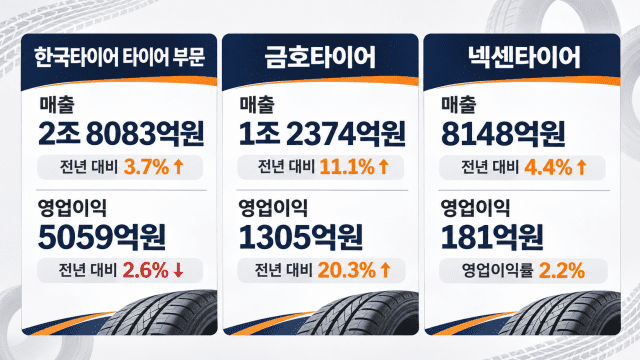
[지디넷코리아]국내 타이어 3사가 올해 3분기 고인치·전기차용 타이어 등 고부가가치 제품 판매를 늘리며 나란히 매출 성장을 기록했다. 다만 원재료비와 해상운임 등 비용 부담이 이어지면서 수익성 흐름은 회사별로 엇갈렸다.6일 각 사가 발표한 실적을 종합하면 금호타이어는 두 자릿수 영업이익 증가율을 기록한 반면 한국타이어앤테크놀로지의 타이어 부문 영업이익은 감소했다. 넥센타이어는 원가 부담으로 영업이익률이 2%대에 머물렀다.한국타이어 타이어 부문은 3분기 매출 2조 8083억원을 기록했다. 전년 동기 대비 3.7% 증가한 분기 기준 역대 최대 매출이다. 판매량 증가와 환율 효과가 외형 성장을 뒷받침했다.영업이익은 5059억원으로 2.6% 감소했다. 영업이익률도 지난해 3분기 19.2%에서 올해 3분기 18.0%로 1.2%포인트 하락했다. 중동 지역의 지정학적 불안에 따른 원재료비와 물류비 상승이 수익성을 끌어내렸다. 고부가가치 제품 판매 증가는 비용 부담을 일부 상쇄했다.한온시스템 실적이 포함된 한국타이어의 전체 연결 매출은 5조 4650억원, 영업이익은 5988억원으로 각각 1.0%, 2.2% 증가했다. 한온시스템 열관리 부문의 영업이익이 26.6% 늘어난 1206억원을 기록하며 연결 실적을 뒷받침했다.금호타이어는 3분기 매출 1조 2374억원, 영업이익 1305억원을 기록했다. 매출은 전년 동기보다 11.1%, 영업이익은 20.3% 증가했다. 타이어 3사 가운데 매출 증가율이 가장 높았다.북미와 유럽에서 신차용 타이어 공급과 교체용 타이어 판매가 함께 늘어난 결과다. 금호타이어는 2023년 4분기 이후 12개 분기 연속 매출 1조원을 넘어섰다.다만 전 분기와 비교하면 매출과 영업이익은 각각 7.2%, 28.4% 감소했다. 영업이익률도 전 분기 13.7%에서 10.5%로 낮아졌다. 전년 동기 대비 성장세는 이어졌지만 미국 관세 정책과 중동 지역 분쟁 등에 따른 비용 부담은 남았다.넥센타이어는 매출 8148억원으로 전년 동기 대비 4.4% 성장했다. 4개 분기 연속 8000억원대 매출이다. 유럽 매출이 8.8% 늘어난 3491억원을 기록하며 외형 성장을 이끌었다.영업이익은 181억원, 영업이익률은 2.2%를 기록했다. 원재료 가격과 해상운임이 오르면서 매출원가율이 전년 동기 대비 2.6%포인트 상승한 74.0%로 높아졌다. 회사는 원화 강세도 수익성 저하 요인으로 꼽았다.3사의 성장 전략은 고부가가치 제품 확대에 맞춰졌다. 18인치 이상 고인치 타이어 비중은 한국타이어가 3분기 누적 승용차·경트럭용 타이어 매출 기준 49.4%, 금호타이어가 누적 판매 기준 47.0%를 기록했다. 넥센타이어의 고인치 타이어 매출 비중은 41.5%로 전년 동기보다 3.4%포인트 상승했다.전기차용 타이어 공급도 늘고 있다. 한국타이어는 승용차·경트럭용 신차용 타이어 매출에서 전기차 전용 제품이 차지하는 비중이 32.3%에 달했다. 금호타이어는 글로벌 신차용 타이어 매출 가운데 전기차용 제품 비중이 24.6%를 기록했다.3분기 실적에서는 고인치·전기차용 제품 확대가 3사의 공통 성장 동력으로 나타났다. 다만 원재료비와 물류비, 환율, 관세 등 대외 변수가 이어지는 만큼 제품 믹스 개선이 수익성 확대로 이어질지가 향후 실적을 좌우할 것으로 보인다.
Continue to ZDNet Korea →You are being forwarded in 6s — stay on this page